+375 (29) 32-78-146
 info@nineseven.ru
 Минск, Тимирязева 72/1
Как настроить расчет кредита на конкретный автомобиль с пробегом
Расчет платежа в карточке автомобиля с пробегом собирают из цены конкретной машины и тех кредитных программ, условиям которых она соответствует. Покупатель задает взнос и срок и сразу видит доступные варианты.
Пока такого расчета нет, человек сравнивает машины по полной цене. Условия кредита он узнает после звонка, а менеджеру приходится объяснять, почему реальный платеж отличается от суммы, которую клиент получил в стороннем калькуляторе.
Кредитный калькулятор для автомобиля с пробегом поэтому начинается не с формулы платежа. Сайт сначала должен определить доступные для конкретной машины программы, затем рассчитать их на одинаковых исходных условиях и передать выбранный вариант вместе с заявкой.
Почему полная цена машины с пробегом мало говорит о доступности
Покупатель, который собирается купить бу авто в кредит, часто меряет бюджет месячным платежом. Цена на витрине отвечает на другой вопрос: сколько стоит машина целиком.
Две машины с одинаковым ценником могут разойтись по платежу. Одна подходит под конкретную программу, вторая не проходит по ее условиям.
Выбор при этом часто начинается с фильтра цены. Человек отсекает верхнюю часть склада, хотя некоторые из этих автомобилей могли бы укладываться в его бюджет по ежемесячному платежу.
Работает и обратная ошибка. Машина проходит по цене, но доступные для нее условия кредита дают платеж выше ожидаемого. Это выясняется уже после обращения или в салоне.
Разговор смещается следом. Менеджер обсуждает скидку с полной стоимости, хотя клиенту важнее сумма, которую придется платить каждый месяц.
Карточка сокращает этот разрыв. Платеж считается по цене конкретного автомобиля и программам, которые действительно можно к нему применить.

У каждой программы свой набор требований к автомобилю.
В него могут входить возраст машины, стоимость, марка, категория, продавец и другие параметры. Поэтому одна машина подходит под программу, а другая с близкой ценой уже нет.
Возраст действительно может быть жестким ограничением. У Газпромбанка, к примеру, требования к залоговому автомобилю различаются для российских и иностранных марок и устанавливают максимальный возраст машины. Условия банка
Но превращать возраст или пробег в универсальное правило нельзя. Конкретный набор ограничений определяется самой программой.
Поэтому сайт должен хранить две группы данных.
По автомобилю нужны цена и те характеристики, которые участвуют в проверке программы.
По самой программе нужны условия допуска машины, первоначальный взнос, срок, ставка, обязательные условия и правила расчета.
Сайт пересекает эти данные и только после этого показывает расчет.
Общий список кредитных программ дилера такую задачу не решает. В карточке должны остаться только варианты, которые подходят конкретному автомобилю и выбранным условиям.
Кейс

Какие данные нужны для расчета
Базовый расчет начинается с цены машины, первоначального взноса и срока кредита. Дальше добавляются характеристики автомобиля и правила конкретной программы.
Обычно сайту нужны:
-
Цена конкретного автомобиля
-
Идентификатор машины
-
Характеристики, которые участвуют в условиях программ
-
Первоначальный взнос в рублях или процентах
-
Срок кредита
-
Ставка и ПСК, если они доступны для конкретного предложения
-
Обязательные условия программы
-
Дополнительные платные продукты и их влияние на условия
Характеристики автомобиля сайт берет сам. Покупателю нет смысла повторно вводить год выпуска, цену или другие данные, которые уже есть в карточке.
Взнос удобнее разрешить менять и в рублях, и в процентах. Покупатель может держать в голове конкретную сумму, а банковская программа задавать минимальную долю от цены.
Срок можно ограничить вариантами, которые реально поддерживают подключенные программы.
Результат лучше пересчитывать сразу после изменения взноса или срока. Человек видит, как выбранные условия влияют на платеж, и не отправляет отдельную форму ради каждого расчета.
Если один из параметров машины участвует в проверке банковской программы, его значение должно совпадать с тем, что хранится в основном источнике данных. Старая цена или характеристика автомобиля могут привести уже к неправильному набору программ.
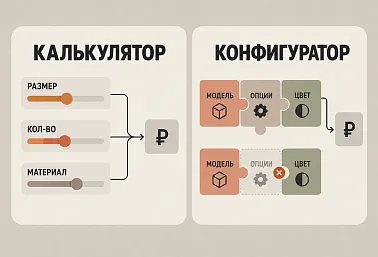
Где проходит граница между простым расчетом и подбором, разбирали в материале «Калькулятор или конфигуратор».
Как сравнить несколько программ на одной машине
У одного автомобиля может оказаться несколько доступных программ. Тогда калькулятор должен помочь сравнить условия, а не просто показать несколько почти одинаковых платежей.
Обычно рядом нужны ежемесячный платеж, первоначальный взнос, срок, ставка, ПСК и дополнительные условия.
Одного платежа мало. Более длинный срок способен снизить сумму в месяц и одновременно увеличить общие расходы. Дополнительный продукт может уменьшить ставку, но сам стоить денег.
Поэтому программы считают на одинаковых исходных условиях. Если в одном варианте стоит взнос 20%, а в другом 40%, сравнение платежей мало что говорит.
Порядок вариантов тоже задают заранее. В зависимости от задачи первым можно показывать программу с меньшим платежом, меньшей ПСК или другим выбранным критерием. Случайный порядок только заставляет клиента разбираться в банковской таблице самостоятельно.
В заявку передают выбранную программу вместе с автомобилем, взносом, сроком и результатом расчета. Тогда менеджер продолжает тот же разговор, который человек начал на сайте.
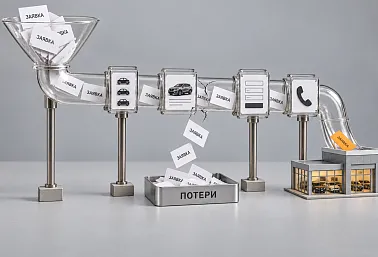
Как карточка доводит посетителя до обращения, разбирали в материале «Как увеличить количество заявок с сайта автодилера».
Что кроме платежа нужно показывать рядом с расчетом
Ежемесячный платеж нельзя отрывать от условий, из которых он получился.
Если показывается процентная ставка и блок имеет характер рекламы кредитной услуги, нужно учитывать требования закона о рекламе. При указании ставки реклама должна содержать диапазон полной стоимости кредита, причем информация о ПСК размещается до ставки и не менее заметно по размеру шрифта. Закон также требует предупреждение «Оценивайте свои финансовые возможности и риски». Требования статьи 28 закона «О рекламе»
Конкретное оформление блока стоит проверять отдельно с учетом его содержания и места размещения. ФАС прямо указывает, что вопрос, является конкретная информация рекламой или нет, решается с учетом обстоятельств публикации. Разъяснение ФАС 2026 года
Для самого интерфейса правило проще: рядом с платежом должны быть видны основные условия, из которых он рассчитан, и указание на предварительный характер расчета.
Окончательные условия определяет банк после рассмотрения данных заемщика.
Как показывать страхование и дополнительные продукты
Дополнительные продукты сначала делят по роли в кредитной программе.
Одни влияют на ставку или другие условия предложения. Другие клиент может подключить добровольно без изменения основной программы.
Смешивать их в одно число нельзя. Покупатель должен понимать, из чего получился платеж и какие услуги включены в расчет.
Если дополнительная услуга фактически является условием кредита или влияет на его условия, связанные с ней платежи учитываются при расчете полной стоимости кредита. Это прямо предусмотрено законом о потребительском кредите. Статья 6 закона № 353-ФЗ
Для дополнительных платных услуг Банк России отдельно указывает на необходимость информировать заемщика об их стоимости и давать возможность согласиться или отказаться в предусмотренных законом случаях. Разъяснения Банка России
На сайте поэтому полезно показывать стоимость продукта отдельной строкой.
Если добровольную услугу можно убрать, переключатель сразу пересчитывает платеж. Если отказ меняет ставку или другие условия программы, меняется весь расчет, а не только стоимость дополнительной услуги.
Гарантию на автомобиль с пробегом тоже не стоит автоматически смешивать с кредитом. Сначала определяется ее роль в конкретной программе. Если это отдельный добровольный продукт дилера, его показывают отдельно с собственной стоимостью и условиями.
Для гарантии важны срок, ограничение по пробегу, покрываемые узлы и порядок обращения. Название пакета само по себе покупателю почти ничего не объясняет.
Что сохранять в заявке
Расчет лучше передавать в отдел продаж целиком.
В заявке сохраняют автомобиль, кредитную программу, первоначальный взнос, срок и тот платеж, который человек видел на сайте. Если доступны ставка, ПСК и выбранные дополнительные продукты, сохраняют и их.
Отдельно нужен снимок условий на момент отправки заявки.
Программы меняются. Заканчиваются акции, обновляются ставки, автомобиль переоценивают. Через несколько дней тот же калькулятор может показать уже другую сумму.
Без сохраненного расчета менеджер видит только сегодняшние условия и не понимает, откуда клиент взял старый платеж.
При наличии снимка видно, какая цена автомобиля использовалась, по какой программе шел расчет и какие параметры выбрал покупатель.
Эти данные лучше передавать в систему работы с клиентами отдельными полями, а не одним текстовым комментарием. Тогда их можно использовать в обработке заявки и последующей аналитике.
Обмен данными с рабочими системами отдела продаж разбирали в материале «Интеграция CRM-системы с сайтом».
Что происходит после переоценки автомобиля
Если цена автомобиля изменилась, старый расчет больше нельзя считать текущим.
Калькулятор пересчитывает доступные программы и платеж уже от новой стоимости. При этом отправленная раньше заявка сохраняет первоначальный снимок условий.
Менеджеру полезно видеть обе версии: расчет, который видел клиент в момент обращения, и условия, которые действуют сейчас.
Так старая заявка не переписывает собственную историю после очередной переоценки машины.
Кредитный калькулятор для автомобиля с пробегом поэтому состоит из нескольких частей. Сайту нужно получить актуальную цену и характеристики конкретной машины, проверить их по правилам кредитных программ, рассчитать доступные варианты и передать выбранные условия вместе с заявкой в систему продаж.
Если программы сейчас хранятся в таблицах финансового отдела, а сайт показывает только общий калькулятор, сначала нужно связать данные автомобиля с правилами программ. После этого расчет можно выполнять прямо в карточке конкретной машины.
Такую функцию можно собрать в рамках доработки сайта автодилера.